忘れかけていたジュニアNISAを開けてみた
どうも、しろくまです。
前回「ジュニアNISA、このままで大丈夫?」という記事を書きました。
書いているうちに、「そういえばうちのは今どうなってるんだっけ?」と気になりまして。
久しぶりに口座を開いてみたら…
元本の約2.5倍になっていました。
正直、何もしていません。買って放置しただけです。
今日はその結果を全部公開します。
ジュニアNISAをざっくりおさらい
- 子ども名義で使えたNISA(2016〜2023年)
- 非課税で買えるのは年80万円まで
- 個別株や海外ETFも買えた
- 2023年末で新規投資は終了。今持っている分は18歳まで非課税で保有できる
我が家は2019年から2022年まで、約4年間この枠を使いました。(5年目、二人目以降はお金が足りなくて断念。)
運用結果(2026年10月23日時点)
| 項目 | 金額 |
|---|---|
| 投資元本 | 約320万円(80万円×4年間) |
| 評価額 | 約820万円 |
| 評価損益 | +約501万円 |
| 利回り(円ベース) | +157% |
年80万円の枠を、4年分使った計算です。
それが、知らないうちに500万円増えていました。(我が家で最もお金持ち…(;’∀’))
中身は米国ETFの2本だけ
買ったのはこの2つです。
- VTI(バンガード・トータル・ストック・マーケットETF):米国株式市場まるごと
- VYM(バンガード・米国高配当株式ETF):米国の高配当株の詰め合わせ
当時は「成長のVTIと、配当のVYMを組み合わせよう」という考えでした。
なぜオールカントリーではなく、米ドルでVTI、VYMを買っていたかというと、面白そうだったからです。
ドルで資産を持っておくとどうなるかも気になっていました。
銘柄ごとの成績(ドルベース)
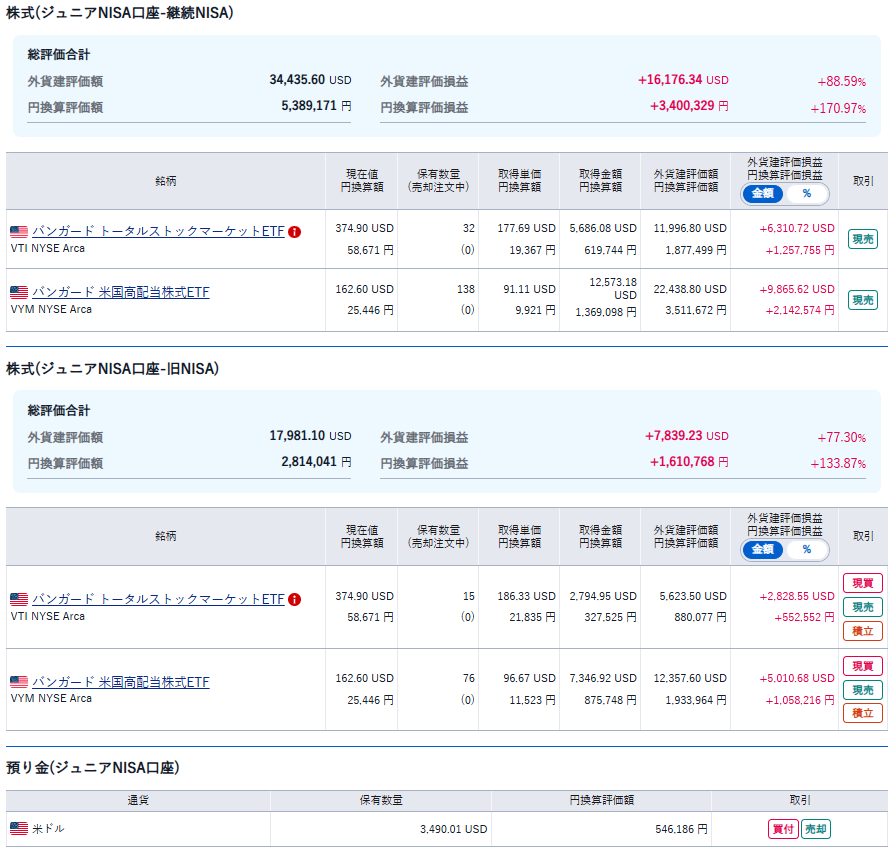
| 銘柄・区分 | 口数 | 平均取得単価 | 現在値 | 損益 | 利回り |
|---|---|---|---|---|---|
| VTI(古い年に買った分) | 32 | $177.69 | $374.90 | +$6,311 | +111% |
| VTI(新しい年に買った分) | 15 | $186.33 | $374.90 | +$2,829 | +101% |
| VYM(古い年に買った分) | 138 | $91.11 | $162.60 | +$9,866 | +78% |
| VYM(新しい年に買った分) | 76 | $96.67 | $162.60 | +$5,011 | +68% |
| 合計 | 元本 $28,401 | $52,417 | +$24,016 | +85% |
※「古い年」は5年の非課税期間が終わって「継続管理勘定」に移った分です。自動で移るので、何も手続きしていません。
結果を見て気づいた3つのこと
① 「円安」が利益を大きく押し上げていた
ドルベースの利回りは+85%。でも円ベースでは+150%。
この差は為替です。買ったころより円安ドル高が進んだので、円に換算した価値がさらに上がっています。
逆に言えば、今後円高になれば、その分円ベースの評価額は減ります。外国株に投資する以上、為替の影響は切り離せません。
② 「成長のVTI」が「高配当のVYM」に勝った
同じ時期に買っているのに、VTIは+100%超、VYMは+70%前後。
この数年は、大型テック株を含む市場全体の方が伸びたということですね。
ただしVYMはその分、毎年配当を出してくれています。上の表の損益には配当は入っていないので、配当を含めると差はもう少し縮まります。
ちなみに、ジュニアNISAでも米国の配当にかかる現地の税金10%は引かれます。日本の税金がかからないだけなので、そこは注意です。
配当には税金がかかりますし、成長率から考えればVTI>VYMというのは擦り切れるほどいわれていますが、精神衛生上は配当も支えになる派の考えです。大切なのは継続すること。効率最重視ならVTI、オールカントリーでOK。
③ 一番効いたのは「何もしなかったこと」
この間にはコロナショック、金利上昇による2022年の下落、2024年の大暴落と、何度も下げ局面がありました。
でもジュニアNISAは、そもそも18歳まで引き出せない制度でした。
「売れない」からこそ、何もしないで済んだ。当時は不便なルールだと思っていましたが、結果的にはこれが一番の勝因だったと思います。
今から始めるなら、同じことをする?
正直に言うと、今ならオルカンにします。
- 子ども向けの新制度「こどもNISA」では、そもそも海外ETFは買えず、投資信託の積立のみ
- 今回はたまたま米国が強い時期だっただけで、この先もそうとは限らない
- 何十年も先に使うかもしれない子どものお金だからこそ、世界全体に分散しておきたい
日本に住んでいるなら、日本の投資信託で十分です。
こどもNISAについては「こどもNISAは始めるべき?」の記事でまとめています。
これからどうする?
ジュニアNISAは、18歳になる年の1月1日に自動で課税口座へ移ります。
それまでは非課税のまま。急いで売る理由はないので、我が家はこうするつもりです。
- 基本はそのまま保有(追加の買い付けはできないけど、売る必要もない)
- 使う時期が近づいたらその前に利益確定を検討(非課税のうちに売れば、利益に税金はかからない)
- 【ここにお子さんの年齢に応じた方針。例:「大学入学の年に合わせて少しずつ現金化」】
細かいルールや出口の選び方は「ジュニアNISA、このままで大丈夫?」でまとめています。
まとめ
- ジュニアNISAで米国ETF(VTI+VYM)を買って放置
- 元本約334万円が約835万円に(+約150%)
- ドルベースでは+85%。差は円安の影響
- VTIがVYMを上回った(配当は別)
- 勝因は「売れない制度」で何もしなかったこと
- 今からなら、こどもNISAでオルカンを積み立てる
ジュニアNISAを持っている方は、一度口座を開けてみてください。意外と嬉しい驚きがあるかもしれません。
ただし、これはあくまで過去の結果です。将来も同じように増えることを約束するものではありません。
では(。・ω・)ノ゙
※本記事は特定の金融商品の売買を勧めるものではありません。投資はご自身の判断でお願いします。
コメント